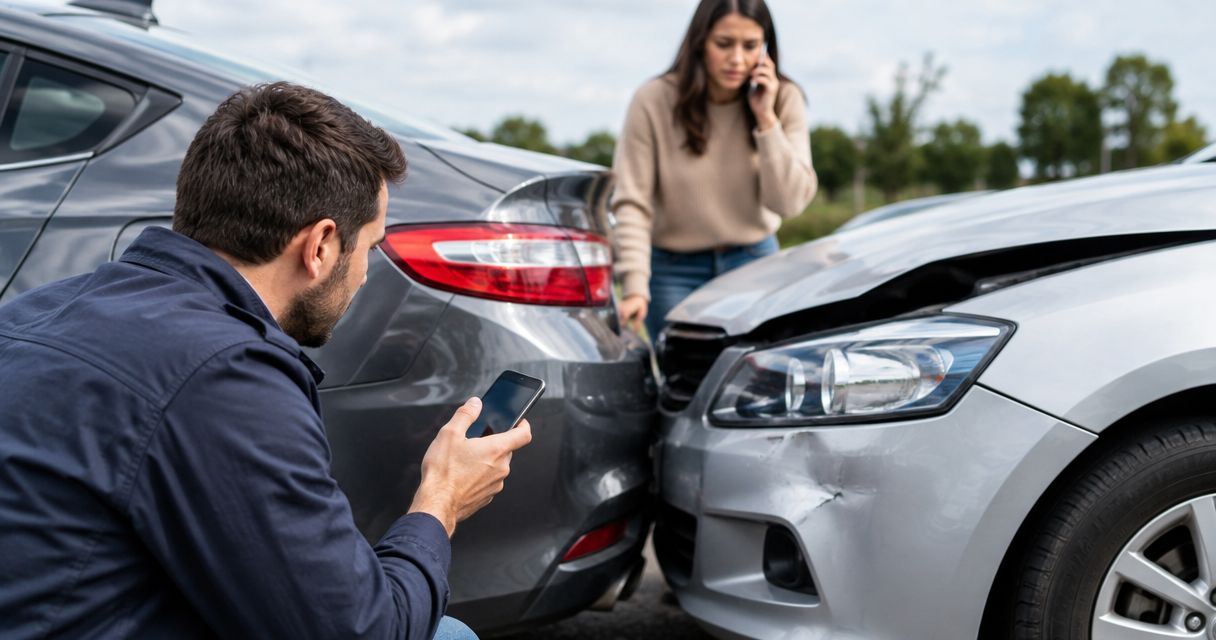
Nein, du musst nicht jeden Unfall automatisch deiner eigenen Versicherung melden. Informiere deine Kfz-Haftpflichtversicherung, wenn aus dem Unfall Ansprüche gegen dich entstehen können; deine Kaskoversicherung ist zusätzlich relevant, wenn du einen versicherten Schaden am eigenen Fahrzeug geltend machen willst. Entscheidend sind mögliche Ansprüche, dein Versicherungsschutz und die Meldepflichten in deinem Vertrag — nicht allein die Frage, wer den Unfall verursacht hat.
- Muss ich einen Unfall meiner Versicherung melden? Bei möglichen Ansprüchen gegen dich: der eigenen Kfz-Haftpflicht melden.
- Die Kfz-Haftpflicht prüft auch unberechtigte Forderungen. Eine Schadenmeldung ist kein Schuldeingeständnis.
- Bei ausschließlich eigenem Schaden ohne Versicherungsleistung hängt die Meldepflicht von deinen Vertragsbedingungen ab.
- Warte bei unklarer Haftung nicht auf die Gegenseite: Melde den Unfall vorsorglich und dokumentiere den Ablauf.
Muss ich einen Unfall meiner Versicherung melden?
Ja, wenn der Unfall Ansprüche gegen dich auslösen kann. Das gilt beispielsweise, wenn du ein anderes Fahrzeug beschädigt hast oder die Beteiligten den Unfall unterschiedlich schildern. Deine eigene Kfz-Haftpflichtversicherung braucht die Informationen, um berechtigte Ansprüche zu regulieren und unberechtigte Forderungen abzuwehren.
Nein, eine Meldung an jede Versicherung ist nicht automatisch erforderlich. Wenn ausschließlich dein eigenes Fahrzeug beschädigt wurde, niemand sonst Ansprüche gegen dich hat und du keine Versicherungsleistung beanspruchst, besteht nicht allein wegen des Schadens dieselbe Ausgangslage wie bei einem Haftpflichtfall. Prüfe trotzdem die Anzeigeobliegenheiten deines konkreten Vertrags.
Diese Unterscheidung gilt 2026 für Auto- und Motorradfahrer gleichermaßen. Entscheidend ist die Schadenart, nicht die Zahl der Räder.
| Unfallsituation | Welche Versicherung betrifft das? | Nutzen einer Meldung | Grenze oder Nachteil |
|---|---|---|---|
| Du hast möglicherweise fremdes Eigentum beschädigt | Eigene Kfz-Haftpflichtversicherung | Prüft Ansprüche und übernimmt die Abwehr unberechtigter Forderungen | Schäden an deinem eigenen Fahrzeug sind darüber nicht gedeckt |
| Die Schuldfrage ist offen | Eigene Kfz-Haftpflichtversicherung; gegebenenfalls zusätzlich Kasko | Ermöglicht eine Prüfung beider Seiten | Deine erste Schilderung ersetzt keine abschließende Haftungsprüfung |
| Du bist nach deiner Darstellung unverschuldet geschädigt | Gegnerische Kfz-Haftpflichtversicherung; eigene Haftpflicht bei möglichen Gegenansprüchen | Du kannst Ersatzansprüche anmelden und Gegenansprüche absichern | Die Gegenseite muss deine Darstellung nicht übernehmen |
| Nur dein eigenes Fahrzeug ist beschädigt | Eigene Kaskoversicherung, sofern der Schaden versichert ist | Ermöglicht eine Leistung nach deinem Vertrag | Selbstbeteiligung und mögliche Vertragsfolgen sind gesondert zu prüfen |
| Nur eigener Schaden, keine Versicherungsleistung gewünscht | Vertragsbedingungen deiner eigenen Versicherung prüfen | Klärt, ob trotzdem eine Anzeige verlangt wird | Ein Verzicht auf Leistungen ersetzt nicht automatisch die Vertragsprüfung |
Warum die Unterscheidung wichtig ist
Eine Unfallmeldung, ein Antrag auf Versicherungsleistung und ein Schuldeingeständnis sind verschiedene Dinge. Mit einer sachlichen Meldung erklärst du nicht automatisch, dass du den Unfall verschuldet hast. Du informierst zunächst darüber, was passiert ist.
Wer aus Sorge vor einer Rückstufung gar nichts meldet, vermischt Meldepflicht und Schadenregulierung. Ob tatsächlich eine Versicherungsleistung erfolgt und welche Folgen diese für deinen Vertrag hat, klärst du anschließend mit dem Versicherer.
Auch eine Polizeimeldung ersetzt die Schadenanzeige nicht. Polizei und Versicherung haben unterschiedliche Aufgaben; ein aufgenommenes Unfallereignis ist deshalb nicht automatisch bei deinem Versicherer gemeldet.
Wann muss ich meine eigene Kfz-Haftpflicht informieren?
Die eigene Kfz-Haftpflicht ist zuständig, sobald aus dem Unfall Haftpflichtansprüche gegen dich entstehen können. Dafür muss noch keine Rechnung vorliegen. Auch eine zunächst unklare Beschädigung an einem anderen Fahrzeug ist ein Anlass, den Vorgang nicht einfach abzuhaken.
Typische Situationen sind ein Auffahrunfall, ein Zusammenstoß beim Abbiegen oder ein Parkrempler. Dass du den sichtbaren Schaden für gering hältst, entscheidet weder über die tatsächliche Schadenhöhe noch über deine vertraglichen Pflichten.
Für Autofahrer und Motorradfahrer mit unklarer Haftung ist die vorsorgliche Meldung an die eigene Kfz-Haftpflicht der richtige nächste Schritt. Schildere Tatsachen, kennzeichne Unsicherheiten und überlasse die rechtliche Bewertung nicht einer spontanen Diskussion am Unfallort.
Welche Frist gilt für die Meldung?
§ 104 Versicherungsvertragsgesetz, kurz VVG, sieht in der Haftpflichtversicherung grundsätzlich eine Anzeige innerhalb von 1 Woche für Tatsachen vor, die eine Verantwortlichkeit gegenüber einem Dritten zur Folge haben könnten. Macht ein Dritter einen Anspruch gegen dich geltend, ist auch dieser innerhalb einer Woche anzuzeigen. Bei gerichtlichen Schritten gelten zusätzliche unverzügliche Anzeigepflichten.
Daneben verpflichtet § 30 VVG grundsätzlich zur unverzüglichen Anzeige des Versicherungsfalls nach Kenntnis. Prüfe deshalb die konkrete Regelung in deinen Versicherungsbedingungen und melde den Vorgang ohne vermeidbare Verzögerung. Eine Wochenfrist ist kein Grund, bis zum letzten Tag zu warten.
Für deine Schadenmeldung 2026 gilt praktisch: Informiere den Versicherer zeitnah, auch wenn Unterlagen noch fehlen. Fotos, Zeugendaten oder ein Aktenzeichen reichst du nach, statt die erste Anzeige aufzuschieben.
Muss ich auch einen unverschuldeten Unfall melden?
Bei einem eindeutig fremdverschuldeten Unfall machst du deine Ersatzansprüche grundsätzlich gegenüber der gegnerischen Kfz-Haftpflichtversicherung geltend. Deine eigene Haftpflicht ersetzt nicht den Schaden an deinem Fahrzeug. Sie wird aber wichtig, wenn die Gegenseite dir eine Mitverantwortung vorwirft oder eigene Forderungen erhebt.
Deine Einschätzung „Ich bin unschuldig“ schließt Gegenansprüche nicht aus. Gerade bei widersprüchlichen Aussagen, fehlenden Zeugen oder einem unklaren Ablauf ist eine vorsorgliche Meldung an die eigene Haftpflicht sinnvoll.
Willst du zusätzlich deine eigene Vollkaskoversicherung nutzen, musst du den Schaden auch dort nach den Vertragsbedingungen anzeigen. Die Meldung an den gegnerischen Versicherer erfüllt nicht automatisch deine Pflichten aus dem eigenen Kaskovertrag.
Was gilt bei einem selbst verursachten Schaden am eigenen Fahrzeug?
Hast du ausschließlich dein eigenes Auto oder Motorrad beschädigt, kommt es auf deinen Versicherungsschutz an. Ein selbst verursachter Kollisionsschaden fällt grundsätzlich in den Bereich der Vollkaskoversicherung, sofern der Vertrag den konkreten Fall deckt. Eine Teilkaskoversicherung ersetzt nicht allgemein selbst verursachte Unfallschäden.
Willst du eine Kaskoleistung beanspruchen, melde den Schaden und beachte die vertraglichen Vorgaben zur Besichtigung und Reparatur. Lass dir erklären, welche Unterlagen erforderlich sind. Unaufschiebbare Maßnahmen zur Schadenminderung sind davon zu unterscheiden.
Wenn du den Schaden selbst tragen willst, prüfe zunächst, ob dein Vertrag dennoch eine Anzeige verlangt. Die Entscheidung gegen eine Versicherungsleistung ist nicht automatisch eine Befreiung von jeder Meldepflicht. Bei einem finanzierten oder geleasten Fahrzeug können außerdem zusätzliche vertragliche Informationspflichten bestehen.
Warum die Meldepflicht vom Unfall abhängt
Nicht jeder Unfall löst dieselben Pflichten aus. Diese Faktoren bestimmen, wen du informieren musst und was anschließend passiert:
- Mögliche Fremdschäden: Sobald andere Personen oder fremdes Eigentum betroffen sind, kommt deine Kfz-Haftpflicht ins Spiel.
- Unklare Haftung: Unterschiedliche Aussagen oder mögliche Gegenansprüche sprechen für eine vorsorgliche Meldung an die eigene Haftpflicht.
- Gewünschte Versicherungsleistung: Wer einen eigenen Fahrzeugschaden über die Kasko abrechnen will, muss deren Anzeige- und Mitwirkungspflichten beachten.
- Vertragsbedingungen: Deine Allgemeinen Bedingungen für die Kfz-Versicherung regeln Meldewege, erforderliche Angaben und weitere Pflichten.
- Nachträgliche Forderungen: Ein Anspruchsschreiben oder gerichtliches Dokument verlangt eine neue Reaktion, auch wenn du den Unfall bereits gemeldet hast.
- Weitere Fahrzeugverträge: Leasing- und Finanzierungsvereinbarungen können zusätzliche Informationspflichten enthalten.
Die gesetzlichen Grundlagen und deine Vertragsbedingungen ergänzen sich. Maßgebliche Bezugspunkte sind insbesondere §§ 30 und 104 VVG für die Anzeige sowie § 28 VVG für mögliche Folgen einer Obliegenheitsverletzung.
Wie melde ich den Unfall richtig?
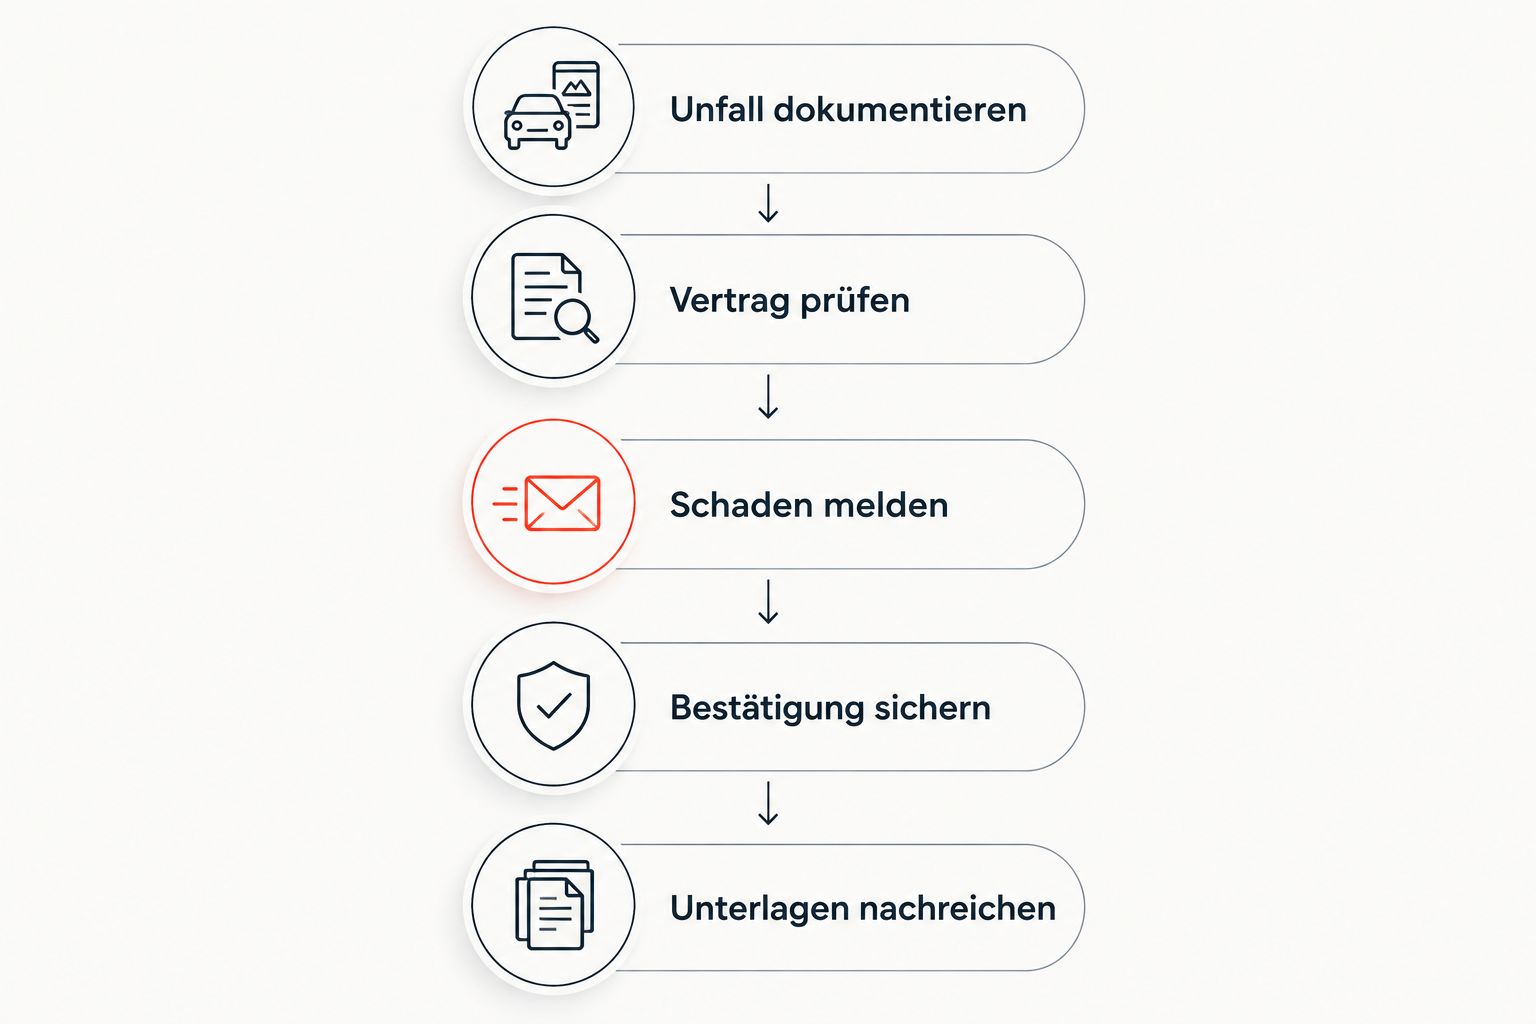
Eine brauchbare Schadenmeldung beschreibt den Ablauf nachvollziehbar, ohne Lücken mit Vermutungen zu füllen. Nutze den vorgesehenen Meldeweg deines Versicherers und bewahre eine Bestätigung auf. Für deine Unterlagen zur Unfallmeldung 2026 gehören auch spätere Ergänzungen zum selben Vorgang.
- Unfall dokumentieren: Halte Datum, Uhrzeit, Ort, beteiligte Fahrzeuge und sichtbare Schäden fest. Sichere Fotos und vorhandene Zeugenkontakte, soweit das gefahrlos möglich ist.
- Vertrag prüfen: Suche die Schadenhotline oder das Schadenportal und lies die Angaben zur Unfallmeldung. Kläre, ob Haftpflicht, Kasko oder beide Bereiche betroffen sind.
- Schaden melden: Beschreibe die Fahrtrichtungen, den Zusammenstoß und bekannte Schäden. Trenne eigene Beobachtungen klar von Aussagen anderer Beteiligter.
- Bestätigung sichern: Notiere die Schadennummer und speichere deine eingereichten Angaben. So kannst du spätere Schreiben eindeutig zuordnen.
- Unterlagen nachreichen: Übermittle angeforderte Nachweise sowie neue Forderungen zeitnah. Leite insbesondere gerichtliche Dokumente unverzüglich weiter.
Die Reihenfolge hilft dir, nichts Wesentliches zu vergessen. Eine noch unvollständige, aber sachlich richtige Erstmeldung ist besser als unnötiges Warten auf sämtliche Unterlagen. Kennzeichne offene Punkte ausdrücklich.
Was passiert, wenn ich den Unfall nicht melde?
Eine verspätete oder unterlassene Meldung kann deinen Versicherungsschutz beeinträchtigen. Die konkrete Folge hängt unter anderem von der verletzten Pflicht, deinem Verschulden und den gesetzlichen Voraussetzungen ab. Eine Fristverletzung bedeutet nicht automatisch, dass jede Versicherungsleistung entfällt.
§ 28 VVG regelt mögliche Folgen vertraglicher Obliegenheitsverletzungen. Bei der Kfz-Haftpflicht sind außerdem der Schutz geschädigter Dritter und mögliche Rückgriffsansprüche gegenüber dem Versicherungsnehmer auseinanderzuhalten. Die Zahlung an einen Unfallgegner beantwortet deshalb nicht allein, ob für dich weitere Folgen entstehen.
Ist die Meldung bereits verspätet, informiere den Versicherer jetzt und erkläre den tatsächlichen Grund. Erfinde kein früheres Meldedatum. Bei einer Leistungsablehnung, einer Regressforderung oder einem gerichtlichen Schreiben ist individuelle rechtliche Beratung sinnvoll.
Kann ich einen kleinen Schaden privat regeln?
Eine private Einigung ist nicht grundsätzlich ausgeschlossen, ersetzt aber keine Prüfung deiner Meldepflichten. Gerade bei einem Parkrempler lässt sich der tatsächliche Schaden am Unfallort nicht zuverlässig aus der Größe eines Kratzers ableiten. Auch über den Ablauf kann später Streit entstehen.
Kläre deshalb mit deiner Versicherung, ob und unter welchen Bedingungen eine Selbstregulierung oder ein Schadenrückkauf möglich ist. Versprich der Gegenseite nicht vorschnell die Übernahme sämtlicher Forderungen. Eine sachliche Dokumentation bleibt auch bei einer geplanten privaten Lösung wichtig.
Nach einem Parkschaden genügt ein Zettel am beschädigten Fahrzeug nicht, um deine Pflichten am Unfallort zu erfüllen. Die Unfallmeldung bei der Versicherung ersetzt diese Pflichten ebenfalls nicht. Unfallortpflichten und versicherungsvertragliche Meldung sind getrennte Themen.
Steigt mein Beitrag schon durch die Schadenmeldung?
Eine reine Schadenmeldung ist nicht dasselbe wie eine abgeschlossene, belastende Schadenregulierung. Welche Auswirkungen ein Vorgang auf deine Schadenfreiheitsklasse und deinen Beitrag hat, hängt vom Versicherungszweig, dem Verlauf der Regulierung und deinem Tarif ab. Eine pauschale Aussage „Jede Meldung erhöht den Beitrag“ ist falsch.
Frage deinen Versicherer nach der konkreten Behandlung des Vorgangs. Lass dir dabei erklären, ob bereits eine Leistung erbracht wurde, ob eine Rückstufung vorgesehen ist und welche vertraglichen Möglichkeiten bestehen. Entscheide nicht allein aufgrund einer vermuteten Beitragserhöhung gegen eine erforderliche Meldung.
Was hat die Unfallmeldung mit meiner nächsten HU zu tun?
Unfallmeldung und Hauptuntersuchung erfüllen unterschiedliche Aufgaben. Eine bestandene HU klärt keine Haftungsfrage und ersetzt keine Schadenanzeige. Umgekehrt bestätigt eine abgeschlossene Versicherungsregulierung nicht automatisch die Verkehrssicherheit deines Fahrzeugs.
HDP ist als KÜS-Partner für die HU/AU in Nürnberg eine passende Anlaufstelle für private Auto- und Motorradhalter, die online einen Termin buchen möchten. Mit dem versicherten Hol-Bring-Service von HDP entfällt dein persönlicher Besuch an der Prüfstelle; alternativ kannst du einen Vor-Ort-Termin buchen. Die HU/AU bei HDP ersetzt weder eine Reparatur noch die Abstimmung mit deiner Versicherung.
Plane deinen HU-Termin 2026 unabhängig von der laufenden Schadenmeldung. Hat der Unfall sicherheitsrelevante Bauteile beschädigt, kläre zuerst die sichere Nutzung und erforderliche Reparaturen. HDP ist keine Werkstatt.
FAQ
Muss ich einen Unfall meiner Versicherung melden, obwohl ich keine Schuld habe?
Nicht allein deshalb, weil du an einem Unfall beteiligt warst; bei möglichen Gegenansprüchen solltest du deine eigene Kfz-Haftpflicht jedoch vorsorglich informieren. Willst du deine Kasko nutzen, gelten zusätzlich deren vertragliche Meldepflichten.
Wie lange habe ich Zeit, einen Unfall meiner Haftpflicht zu melden?
§ 104 VVG nennt grundsätzlich 1 Woche für die Anzeige von Tatsachen, die eine Verantwortlichkeit gegenüber einem Dritten begründen könnten. Melde den Unfall trotzdem ohne vermeidbare Verzögerung und beachte deine Vertragsbedingungen sowie besondere Pflichten bei gerichtlichen Schritten.
Muss ich einen kleinen Parkrempler melden?
Wenn beim Parkrempler Ansprüche gegen dich entstehen können, informiere deine eigene Kfz-Haftpflichtversicherung. Ein gering erscheinender Schaden ist kein verlässlicher Grund, auf die Meldung zu verzichten.
Ist eine Unfallmeldung automatisch ein Schuldeingeständnis?
Nein, eine sachliche Unfallmeldung ist kein automatisches Schuldeingeständnis. Beschreibe deine Beobachtungen und kennzeichne ungeklärte Punkte, statt eine rechtliche Verantwortung zu bestätigen.
Reicht es, wenn die Polizei den Unfall aufgenommen hat?
Nein, die polizeiliche Unfallaufnahme ersetzt deine Schadenmeldung beim Versicherer nicht. Übermittle den Vorgang selbst und ergänze ein vorhandenes Aktenzeichen.
Muss ich einen Schaden melden, den ich selbst bezahlen will?
Eine geplante Selbstzahlung hebt bestehende Meldepflichten nicht automatisch auf. Prüfe die Vertragsbedingungen und kläre bei Fremdschäden mit deiner Kfz-Haftpflicht, wie eine private Regulierung behandelt wird.
Was soll ich tun, wenn ich den Unfall zu spät gemeldet habe?
Melde den Unfall jetzt und erkläre die Verzögerung wahrheitsgemäß. Ob die Verspätung Folgen hat, hängt von den konkreten Umständen und den gesetzlichen sowie vertraglichen Voraussetzungen ab.
Zum Schluss: Neue Post bedeutet neuen Handlungsbedarf
Mit der ersten Schadenmeldung ist deine Mitwirkung nicht automatisch erledigt. Kommt später ein Anspruchsschreiben, eine Klage oder ein anderes gerichtliches Dokument, leite es unverzüglich an deinen Versicherer weiter. Verlasse dich nicht darauf, dass die Gegenseite dies ebenfalls tut.
Speichere für jeden Unfall Schadennummer, Meldungsbestätigung und Schriftwechsel zusammen. So bleibt auch 2026 nachvollziehbar, was du wann mitgeteilt hast. Dieser Überblick ersetzt keine Rechtsberatung, hilft dir aber, auf neue Forderungen rechtzeitig zu reagieren.